がん保険未加入で乳がん告知──高額療養費制度と付加給付に救われた私の体験談
いつもブログをご覧いただき、ありがとうございます。
この記事で書いている内容は、あくまで私自身の体験に基づくものです。
がん保険未加入のまま乳がん告知を受けたとき、治療費への不安はとても大きなものでした。
けれど実際には、高額療養費制度と付加給付という公的制度の力に支えられ、破産することなく治療を続けることができました。
この記事では、私自身の体験をもとに、
「どれくらい守られるのか」「どんな制度が使えるのか」をできる限り簡潔にまとめています。
私は乳がんと確定診断を受け、部分切除術・放射線治療を経て、
オンコタイプDX(摘出した検体の遺伝子検査)による治療方針の検討の結果、
抗がん剤治療は行わず、10年間のホルモン療法を選択しました。
がんの種類や進行度、治療内容によって医療費や生活への影響は大きく変わります。
この記事のケースがすべての方に当てはまるわけではありません。
私も、大学病院では KI67(がん細胞の増殖の活発さを示す指標)が30以上で抗がん剤治療の対象とされる中、私の数値は20以上30未満でした。
主治医からは「抗がん剤治療を行う基準が20以上の病院を紹介することもできます」と言われましたが、ほぼ同時期に従妹が同じ乳がんで抗がん剤治療を受けており、
そのつらさを叔母から聞いていたこともあり、できる限り抗がん剤治療は避けたいと考えていました。
そのため、治療方針を決めるためにオンコタイプDXを受けました。
前回の記事では、がん家系であり、元トレーナーとして「死因1位」の知識がありながらもがん保険を後回しにし、確定診断を前に「保険のシャッター」が閉まって激しく後悔した私のお話をしました。
(※まだ読まれていない方は、ぜひこちらの記事から先に読んでみてくださいね)
がん保険の加入は「健康な今だけ」──疑いの段階で入れなかった私の後悔と教訓
がん保険未加入で乳がん告知──最初に感じた治療費の不安
「がん保険に入っていない=がんになったら破産する」
民間のがん保険のシャッターが目の前でピシャリと閉まったあの日、私は完全にそう思い込んでいました。世間の約7割の人ががん保険で備えていると知ればなおさら、「自分は取り返しのつかない大失敗をしてしまった」と、自分を責める気持ちでいっぱいになりますよね。
でも、どうか安心してください。 結論から言うと、日本の会社員やその扶養家族であれば、がん保険に未加入だからといって、治療費のために生活が破綻するということはまずありません。
なぜ、そう言い切れるのか。 そこには、私たちが無意識のうちに毎月お給料から支払っている「社会保険(公的医療保険)」が持つ、もうひとつの役割があるからです。
社会保険が持つ「もうひとつの役割」
私たちが「健康保険証」と聞いてパッと思い浮かべるのは、(現在はマイナンバーカードに切り替わってきていますが)「病院の窓口で出すと、3割負担で済むカード」という役割ではないでしょうか。
もちろんそれだけでもありがたい仕組みですが、実は日本の社会保険の底力はそれだけではありません。
「3割負担」という基本的な仕組みのさらに奥に、「万が一、ものすごい金額の医療費がかかってしまったときに、個人の負担が一定以上にならないようにストッパーをかける」という、信じられないほど強力なセーフティネットが、二重、三重に張り巡らされているのです。
これこそが、民間のがん保険に入っていなかった私を、絶望の底から救い上げてくれた公的制度の底力でした。
民間保険と公的保険の違い
では、なぜ多くの人が「がん保険に入っていないと大変なことになる」と不安に駆られてしまうのでしょうか。それは、「民間保険」と「公的保険」の役割の違いが、正しく伝わっていないからだと私は感じています。
イメージとしては、以下のような役割分担です。
- 公的保険(社会保険): 治療にかかるダイレクトな医療費を、国の基準で「限界まで引き下げて守ってくれる」最強の土台。
- 民間保険(がん保険): 公的保険で守りきれない部分(入院時の差額ベッド代や、働けなくなったときの生活費の補填、より選択肢を広げるための自由診療など)を「プラスアルファで上乗せする」ための道具。
つまり、家づくりに例えるなら、社会保険は「絶対に崩れない頑丈なコンクリートの基礎」であり、民間のがん保険はその上に建てる「より快適に過ごすためのこだわりの部屋」のようなものです。
私たちは、土台である社会保険がすでに驚くほど頑丈であることを知らないために、「部屋(民間保険)を作れなかったから、もうこの土地には住めないんだ」と絶望してしまっているのです。
「知らないと損する」仕組みが多すぎる理由
これほど手厚い社会保険ですが、ひとつだけ大きな弱点があります。 それは、「国や会社は、その手厚い仕組みをわざわざ向こうから大きな声で教えてくれない」ということです。
日本の公的制度の多くは、自分で調べて、自分で申請しなければ恩恵を受けられない「申請主義」が基本です。
また、会社の総務や健康保険組合のホームページにひっそりと書かれているだけで、普通の生活を送っている日常では、その存在に気づくことすら難しいのが現実です。
「複雑でややこしいから」と、調べるのを後回しにしていた過去の私のように、知らないままでいると、いざという時に不安に押しつぶされてしまいます。
でも、仕組みさえ正しく知って味方につければ、民間のがん保険がなくても戦えるだけの「最強の盾」が、あなたには最初から備わっていることに気づくはずです。
では、具体的にどんなストッパーが私たちを守ってくれるのか。次の章から、その具体的な仕組みをひとつずつ紐解いていきましょう。
高額療養費制度で「約8万円まで」に抑えられる仕組み
「がんと診断されたら、毎月数十万〜数百万円の医療費がかかり続けるのではないか……」
保険のシャッターが閉まった直後、私が一番恐怖を感じていたのがこの「底天井の治療費」でした。
ですが、社会保険にはその恐怖を打ち砕く第一の盾があります。それが「高額療養費制度(こうがくりょうようひせいど)」です。
この制度を一言でいうなら、「1ヶ月(1日〜末日)にかかった医療費の自己負担額に、年齢や年収に応じた上限(限度額)を設けてくれる仕組み」です。
いくら病院の窓口で高額な請求をされそうになっても、国が定める上限を超えた分は支払う必要がありません。まずはこの制度の基本的な全体像から、わかりやすく確認していきましょう。
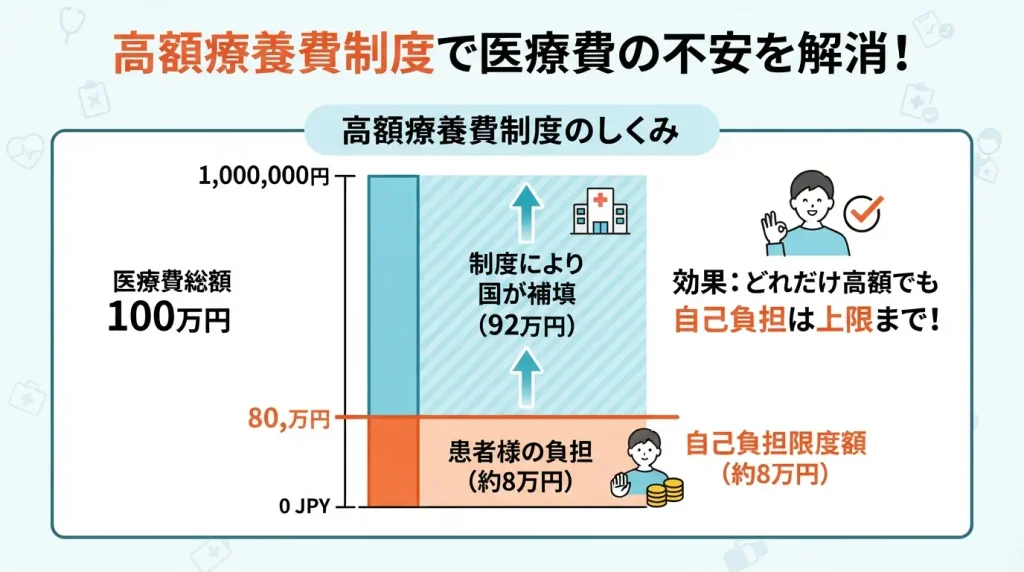
高額療養費制度とは?
高額療養費制度は、医療費が一定額を超えたときに自己負担を抑えてくれる仕組みです。
会社員の場合は「約8万円」が上限になり、それ以上は支払わなくて済みます。
私もこの制度に救われました。
いくら自己負担が減るのか(年収別の具体例)
では、実際に1ヶ月の自己負担の上限はいくらになるのでしょうか? 70歳未満の会社員(およびその扶養家族)の場合、前年の年収(標準報酬月額)によって以下の5つの区分に分けられています。
- 区分ア(年収約1,160万円〜): 約25万円+α
- 区分イ(年収約770万〜1,160万円): 約17万円+α
- 区分ウ(年収約370万〜770万円): 約8万円+α(一般世帯の多くがここ)
- 区分エ(年収〜約370万円): 57,600円
- 区分オ(住民税非課税世帯): 35,400円
最も該当者が多い「区分ウ(一般的な平均年収ゾーン)」の場合、1ヶ月の医療費総額が100万円かかっても、実際の自己負担額は「約80,100円+(医療費−267,000円)×1%」という計算式になり、おおむね8万〜9万円程度に抑えられます。
さらに、過去12ヶ月以内に3回以上高額療養費の支給を受けていると、4回目からは「多数回該当」というルールが適用され、上限額がさらに引き下がります(区分ウの場合、4回目以降は月額44,400円に減額)。
長期にわたるがん治療において、この上限リミットがあることは、家計にとってどれほど大きな救いになるかわかりません。
乳がん治療で実際に助かったと感じたこと
私自身、乳がんの確定診断を受け、手術やその後の治療へと進んでいく中で、この高額療養費制度の存在には本当に救われました。
診断前は「治療のために貯金をすべて使い果たしてしまうかもしれない」と夜も眠れないほどの恐怖の中にいましたが、上限額の仕組みを正しく理解できてからは、「最悪でも1ヶ月にかかる医療費の上限はこの範囲に収まるんだ」と、先の見通しを立てられるようになったのです。
お金のゴール(上限)が見えるということは、治療に向き合う精神的な安心感に直結します。
民間のがん保険に未加入だった私にとって、この制度はまさに「暗闇の中の灯台」のような存在でした。
申請のタイミングと落とし穴(限度額適用認定証の重要性)
この高額療養費制度を利用するにあたって、絶対に知っておくべき「最大の注意点」があります。
それが、事前申請の手続きである「限度額適用認定証(げんどがくてきようにんていしょう)」の発行です。
高額療養費は、後から申請すれば超えた分が戻ってくる「事後還付」の仕組みですが、一時的とはいえ窓口で何十万円もの3割負担額を支払うのは大変ですよね。
しかし、治療や入院が決まった段階で、ご自身が加入している健康保険(協会けんぽや各健保組合など)にマイナ保険証の利用登録をするか、あらかじめ「限度額適用認定証」を紙で発行して病院の窓口に提示しておけば、最初から窓口での支払いを上限額(約8万円など)だけに抑えることができます。
⚠️ ここだけは注意したい「3つの落とし穴」
- 「月またぎ」の治療は損をする可能性がある 高額療養費の計算単位は「毎月1日〜末日まで」の暦月(カレンダー単位)です。例えば、月をまたいで「月跨ぎの入院」をしてしまうと、月ごとの医療費が分散してしまい、それぞれの月で上限額に届かず、自己負担が増えてしまうことがあります。手術や入院の日程を選べる場合は、できるだけ「同じ月内」に収めるのが賢い選択です。
- 保険外の費用は対象外 入院時の「差額ベッド代」や「食事代(1食あたりの自己負担額)」、「先進医療費」などは高額療養費の対象外となり、全額自己負担になります。
- 病院・診療科ごとに合算計算される 同じ月であっても、別の病院にかかった場合や、同じ病院でも「医科と歯科」「入院と外来」などの場合は、一定の金額(21,000円以上)を超えないと合算できないルールがあります。
付加給付でさらに軽減──私の実際の負担額
前章でお話しした「高額療養費制度」だけでも、1ヶ月の自己負担が約8万円(一般的な区分の場合)に抑えられるため、十分すぎるほど手厚い制度です。
ですが、企業の「健康保険組合」や公務員などの「共済組合」に加入している場合、社会保険にはさらにもう一段階上の、まさに「裏の最強セーフティネット」が存在します。
それが「付加給付(ふかきゅうふ)」という仕組みです。
民間のがん保険のシャッターが閉まり、途方に暮れていた我が家を本当の意味で救ってくれたのは、実はこの付加給付でした。知っていると知らないとでは安心感が180度変わるこの制度の魅力を、分かりやすく紐解いていきます。
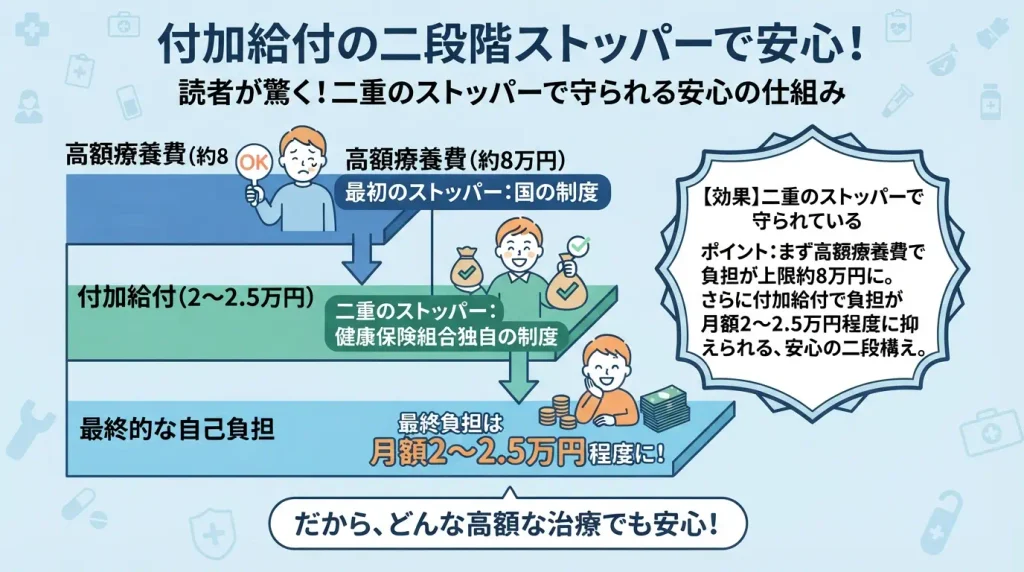
付加給付とは?
付加給付とは、法律で定められた高額療養費(国の基準)にプラスして、各健康保険組合が独自に上乗せして医療費を補助してくれる制度のことです。
正式には「一部負担還元金」などと呼ばれます。
国の高額療養費制度では、1ヶ月の自己負担上限が「約8万円〜」となっていますが、独自の付加給付がある健保組合では、その上限をさらに引き下げてくれます。
具体的には、「1ヶ月の自己負担の上限を、一律2万円(または2万5,000円など)までとし、それを超えた分は全額健保組合がキャッシュバックします」という、信じられないほど手厚いルールが設定されているのです。
つまり、どんなに高度ながん治療や手術を受けて医療費が高額になったとしても、最終的な個人の窓口負担は「月々たったの2万円前後」で済んでしまうことになります。
なぜ「自動で返金される」のか
この付加給付の凄さは、手厚さだけではありません。多くの健康保険組合において、「申請手続きが不要で、自動的に口座へ振り込まれる(返金される)」という点にあります。
通常、国の高額療養費や各種申請手続きは、自分で書類を書いて提出する「申請主義」が基本ですが、付加給付の多くは病院から健保組合へ送られるレセプト(診療報酬明細書)を元に自動計算されます。
治療が始まり、数ヶ月ほど経った頃にお給料の口座(または指定口座)へ「一部負担還元金」として静かに振り込まれてくるシステムになっているのです。
病気の不安や治療の痛みに耐えている最中に、複雑な書類を作成する労力がいらないというのは、精神的にも本当にありがたい配慮だと感じました。
健保組合によって差がある理由
「そんな素晴らしい制度があるなら、全員が使えるの?」と思われるかもしれませんが、ここにひとつだけ注意点があります。
付加給付は、「法定外の独自給付」であるため、すべての人が受けられるわけではありません。
- 大企業の健康保険組合(健保組合):
資金力があるため、手厚い付加給付(上限2万円〜2万5,000円など)が用意されているケースが多い。 - 公務員などの共済組合:
付加給付(一部負担金還元手当)がしっかり整備されている。 - 中小企業が主に加入する「協会けんぽ」:
原則として付加給付の制度はない(国の高額療養費のみ)。 - 自営業やフリーランスが加入する「国民健康保険」:
原則として付加給付の制度はない。
つまり、ご自身やご家族が「どんな健康保険に加入しているか」によって、受けられる保障の分厚さが大きく変わってくるのです。
私が実際に制度を知り、家計が救われた瞬間
がん保険未加入のまま告知を受け、「これから我が家の貯金はどうなってしまうんだろう……」と、暗闇の中で怯えていた私。
そんな中、社会保険の仕組みを調べるうちにこの「付加給付」の存在を知り、我が家が加入している健保のルールを確認したときの衝撃と安心感は、今でも忘れられません。
「高額療養費のおかげで毎月3割負担分の全額を出さなくて済むだけでもありがたいのに、付加給付のおかげで最終的な自己負担が毎月これだけの枠内に収まるんだ……!」
医療費のゴールが明確に「毎月一定の少額枠」に限定されたことで、家計が大打撃を受ける心配は綺麗さっぱり消え去りました。
民間のがん保険に毎月高い保険料を払い続けていなくても、私たちが会社員として、またその家族として社会保険料を払い続けてきたことで、すでに世界最高峰のセーフティネットに守られていたのだと気づいた瞬間でした。
共済だけでは守れなかった「家計の現実」
私は昔から「家族に万が一のことがあった時の葬儀代くらいは残したい」という想いから、お手頃で手厚い県民共済に加入していました。
もちろん、共済も素晴らしい仕組みですが、がんという長期にわたる病気の治療において、入院日数の短縮化が進む現代では「入院1日につき◯千円」という保障だけでは、通院治療や高額な薬代をカバーしきれない場面も出てきます。
もしも社会保険の「高額療養費」や「付加給付」という強烈な土台がなかったら、共済の保障だけでは家計の不安を拭いきれなかったかもしれません。
「共済に入っているから安心」で終わらせるのではなく、「土台となる社会保険(付加給付の有無)+共済」という全体の組み合わせで自分の立ち位置を知ることが、いかに大切かを痛感させられました。
傷病手当金で収入の不安を支える仕組み
ここまで、医療費そのものを劇的に抑えてくれる「高額療養費」や「付加給付」についてお話ししてきました。
ですが、がんと診断されたときにもうひとつ重くのしかかってくるのが、「治療のために仕事を休まなければならなくなったら、収入はどうなるのか?」という生活費の不安です。
医療費がいくら安くなっても、毎月のお給料がゼロになってしまっては、家計は立ち行かなくなってしまいますよね。
ここで登場するのが、会社員「本人」だけに認められた最強の生活保障制度、「傷病手当金(しょうびょうてあてきん)」です。
私が自分の保険のシャッターが閉まって震えていたとき、もし自分が働き手(本人)の立場だったら……と考えて思わず息を呑んだ、この驚異的な制度の仕組みを解説します。
傷病手当金とは?
傷病手当金とは、会社員や公務員などが加入する社会保険(健康保険)の制度で、「病気やケガで仕事を休まざるを得なくなり、会社から十分なお給料が出なくなった期間」の生活費を保障してくれる仕組みです。
がんの治療では、手術のための入院はもちろん、その後の抗がん剤治療や放射線治療などで、一定期間仕事を休職したり、時短勤務にせざるを得ないケースが少なくありません。
そんなとき、民間のがん保険で「就業不能保険」などに加入していなかったとしても、公的社会保険があなたの生活費を直接バックアップしてくれます。
給料の3分の2が支給される仕組み
傷病手当金として支給される金額は、「休業1日につき、直近12ヶ月の標準報酬月額を平均した額の3分の2(約67%)」です。
具体的には、以下のようなルールで支給されます。
- 支給される期間: 通算して最長1年6ヶ月まで(※2022年の法改正により、途中で復職した期間を除いて「通算」でカウントされるようになり、より使いやすくなりました)。
- 支給の条件: 業務外の病気やケガであること、仕事に就くことができない状態であること、連続して3日間休んだ(待期期間)後、4日目以降も休んでいること。
「お給料の3分の2」と聞くと、「3割も減ってしまうの?」と感じるかもしれません。
ですが、傷病手当金は「非課税(所得税や住民税がかからない)」です。さらに、支給されている期間中もお給料が出ていなければ、翌年の税負担が軽くなるため、実質的な手取り感としては休職前の7割〜8割近くが手元に残るケースも多いのです。
1年半という長期間にわたって、収入の約3分の2が毎月保障される──。これほど強力な「働けなくなったときの盾」は、世界の公的制度を見渡してもそう多くはありません。
休職・治療中の生活を支える「精神的安心」
がん治療において、精神的なストレスは天敵です。 治療の痛さや副作用のつらさに耐えながら、「来月のお給料が入ってこなかったらローンが払えない」「家族を養っていけない」という焦りを抱えるのは、あまりにも残酷です。
傷病手当金があることで、会社員本人は「焦って無理に復職しなくても、まずは1年半、しっかり治療とリハビリに専念していいんだ」という、かけがえのない精神的な安心感を得ることができます。
治療中の心と体を守る上で、この「お金の猶予期間」がどれほど大きな支えになるかは計り知れません。
申請の流れと注意点
この心強い傷病手当金ですが、利用する際にはいくつかの注意点と手順があります。
- 会社(総務・人事)へ休職の相談をする
まずは主治医から「就労不能」の診断を受けたら、会社の担当部署へ連絡し、傷病手当金の申請書類(支給申請書)を取り寄せます。 - 医師と会社に書類を記入してもらう
申請書には「本人が記入するページ」「主治医が療養の必要性を証明するページ」「会社がお給料を支払っていないことを証明するページ」があります。 - 有給休暇との組み合わせ方に注意する
休職初期の段階で「有給休暇」を使うと、会社から100%のお給料が出ます。お給料が出ている期間は傷病手当金は支給されません(※有休のお給料が傷病手当金の額より少ない場合は差額が支給されます)。「まずは有給消化から使うのか、最初から傷病手当金を使うのか」は、残りの有給日数や復職プランに合わせて賢く選択しましょう。
私がもし「本人」の立場だったら…と震えた理由
確定診断を前にしてがん保険のシャッターが閉まったあの日、私は「もし私が一家の大黒柱で、会社員本人として働いている立場だったら」と想像して、背筋が凍るような心地がしました。
もし傷病手当金という制度の存在を知らなかったら、「保険に入っていない=即・収入ゼロ=家族が路頭に迷う」と絶望し、確定診断を受けることすら怖くなって病院から逃げ出していたかもしれません。
でも、社会保険の仕組みを紐解いていくうちにわかりました。
会社員「本人」には、医療費を抑える高額療養費・付加給付だけでなく、「収入の減少を1年半守り抜く傷病手当金」という、二重の最強の盾が最初から用意されているのです。
では、会社員の「扶養家族」として治療を受ける場合はどうなるのでしょうか? 次の章では、傷病手当金が出ない扶養家族のリアルと、それでも我が家が救われた理由について詳しくお伝えします。
会社員と扶養家族で変わる医療費の違い
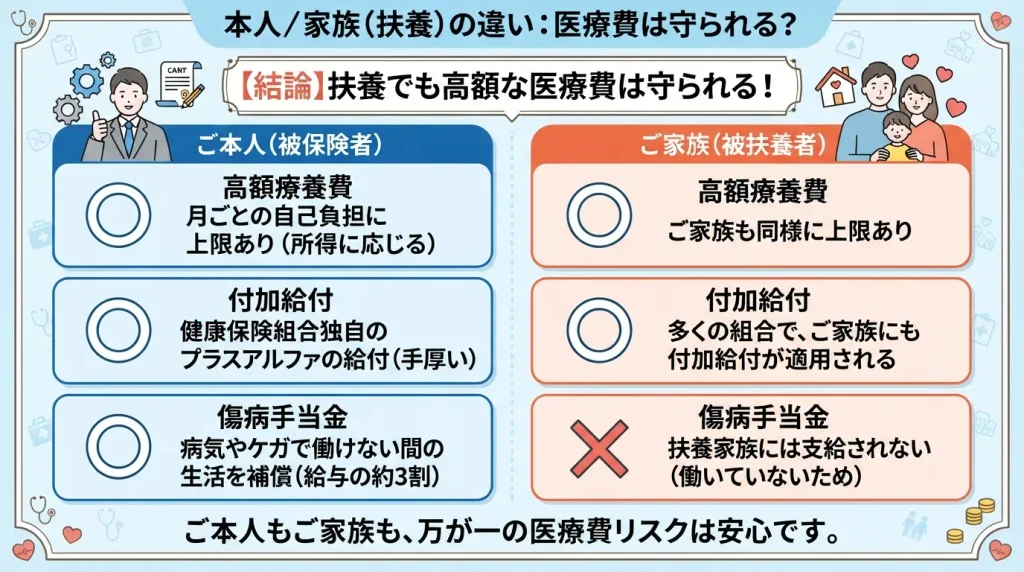
前章でお伝えした通り、会社員本人には「傷病手当金」という最強の収入保障があります。
では、ご主人の社会保険の「扶養家族」として暮らしている妻(主婦やパートなど)が、がん保険未加入のままがんと診断された場合はどうなるのでしょうか。
結論から言うと、扶養家族には「傷病手当金」は出ません。
「えっ、やっぱり扶養だと損をしてしまうの?」「家計は大丈夫なの?」と不安に思うかもしれません。ですが、安心してください。
私自身、まさにこの「会社員の夫の扶養家族」という立場で乳がんの治療を受けましたが、我が家の家計が破綻することは一切ありませんでした。
なぜ傷病手当金が出ない扶養家族でも救われたのか、そのリアルな構造をお話しします。
扶養家族に傷病手当金がない理由
まず前提として、なぜ扶養家族には傷病手当金が出ないのでしょうか。
それは、傷病手当金の目的が「働いていた本人(被保険者)のお料給が出なくなった時の生活費補填」だからです。
扶養に入っている家族は、保険の仕組み上「主に被保険者の収入によって生計を維持されている立場」とみなされるため、働けなくなったことによる直接的な収入減に対する保障(傷病手当金)の対象外となっています。
確定診断を前にしてこの事実を知った時、私は一瞬「傷病手当金が出ないなんて、やっぱり私は家族の足を引っ張ってしまうのではないか……」と血の気が引く思いがしました。
それでも高額療養費と付加給付は「本人と同じ」
ですが、ここで絶望する必要はまったくありませんでした。なぜなら、社会保険の医療費に対する2つの最強の盾──
- 高額療養費制度
- 健保組合独自の「付加給付」
この2つに関しては、会社員本人とまったく同じ手厚さで、扶養家族にも適用されるからです。
病院の窓口でかかる高額な治療費や手術代の上限(高額療養費の限度額)は、ご主人の年収区分に応じた上限がそのまま家族にも適用されます。
さらに、主人の会社が手厚い「付加給付(一部負担還元金)」のある健保組合であれば、妻である私の治療費も、最終的な自己負担が一律で月2万円〜2万5,000円前後の枠内にカチッと抑えられたのです。
つまり、「医療費そのものが底天井でかかっていく恐怖」に関しては、本人であろうと扶養家族であろうと、社会保険は等しく鉄壁の守りを提供してくれます。
私が扶養で治療を受け、家計が守られたリアル
「傷病手当金は出ないけれど、医療費は月々のわずかな一定枠で済む」
この仕組みを正しく理解できた瞬間、私の心に押し寄せていた暗雲はスッと晴れていきました。
もちろん、扶養内でパート仕事をされていた方などの場合、治療中のシフト減少やお休みによる「数万円程度の収入減」はあるかもしれません。
ですが、がん治療で一番怖いのは「数百万円単位の医療費がかかって貯金が吹き飛ぶこと」です。
社会保険の二重のストッパーのおかげで、医療費の出費が最小限の範囲でコントロールされたため、我が家は大切な貯金を大きく崩すこともなく、主人のいつもの給料の範囲内で落ち着いて治療を続けることができました。
「主人の社会保険に守られていたんだ」と、家族と日本の公的制度への感謝が深くこみ上げた瞬間でした。
扶養家族が知っておくべき3つのポイント
もし今、ご家族の扶養に入っていて「がん保険に入っていない」と不安になっているなら、ぜひ以下の3つをチェックしてみてください。
- パートナーの健保組合の「付加給付」を調べる
ご主人の保険証に記載されている「健康保険組合名」を確認し、その健保のホームページで「付加給付」「一部負担還元金」のルール(自己負担の上限額)を調べてみてください。これを知るだけで、漠然とした恐怖は一気に消え去ります。 - 限度額適用認定証は「被保険者(夫)」の名前で申請する
扶養家族が病院にかかる際も、限度額適用認定証の発行手続きは保険の契約者である「ご主人(被保険者)」を通じて行います。マイナ保険証を利用するか、事前に健保から認定証を取り寄せておくと窓口での支払いが最初から上限額で済みます。 - 「医療費控除(確定申告)」の枠組みを確認しておく
1年間で支払った家族全員の医療費が一定額を超えた場合、確定申告で「医療費控除」を受けることができます。我が家のように付加給付で戻ってきたお金はしっかりと差し引いて計算しますが、一番収入の多いご主人の枠で賢く申告することで、税金(所得税・住民税)の還付や軽減を受けられます。
がん保険未加入でも破産しなかった理由のまとめ
医師から告げられた「癌の可能性がある」という言葉。 そして、藁にもすがる思いで開いたZOOMの画面越しに突きつけられた「確定診断を控えた段階では、新規のがん保険には加入できません」という冷徹な現実。
がん保険未加入のまま人生最大のピンチを迎えたあの日の衝撃は、今でも昨日のことのように思い出せます。
「なんでもっと早く調べておかなかったんだろう……」
「自分の甘さのせいで、家族に迷惑をかけてしまう……」
自分を責める激しい後悔と絶望感で、私の目の前は完全に真っ暗になっていました。
ですが、そんなどん底にいた私が、なぜそこから立ち直り、前を向いて治療へと足を踏み出すことができたのか。
そこには、心を支えてくれた「2つの大きな光」がありました。
「疑いの段階で加入不可」という冷徹な現実を知ったからこそ
保険代理店の方から「疑いがある段階でシャッターが閉まる」と教わった瞬間は、確かに絶望そのものでした。
テレビCMの「持病があっても入れる」という優しいイメージを鵜呑みにしていた自分を、本当に恥ずかしく思いました。
ですが、この冷徹なルールをはっきりと突きつけられたことで、私の心の中にあった「もしかしたら今からでも入れる都合のいい保険があるかもしれない」という甘い期待(逃げ道)は、完全に断ち切られました。
「過去を後悔していても、もう時間は巻き戻せない」
「今ある条件の中で、どうやって我が家と自分を守るか腹を括ろう」
目の前の現実を真っ直ぐ受け入れる覚悟が決まったのは、あの厳しい告知条件を知ったからこそでした。
社会保険が精神的支えになった瞬間
腹を括った私がまず行ったのが、前章まででお伝えしてきた「社会保険の仕組みを徹底的に調べること」でした。
そして、知れば知るほど、その手厚さに息を呑みました。
「高額療養費制度があるから、どれだけ医療費がかかっても月々の上限が決まっている」 「我が家が加入している健康保険には付加給付があるから、最終的な自己負担は月々の限られた枠の中に収まる」
経済的な破綻という最大の恐怖が、社会保険の二重のセーフティネットによってスッと消え去ったとき、私の心に本当の安堵が訪れました。
お金の不安でいっぱいの状態では、がんという病気のつらさに立ち向かう気力すら湧いてきません。
社会保険の底力を知ったことこそが、私が治療に専念するための「最大の精神的支え」になってくれたのです。
それでも前を向けた「5年ルール」と未来への決意
そしてもうひとつ、ZOOMの画面越しに代理店の方が残してくれた言葉が、私の未来を照らす道しるべとなりました。
──「もしがん告知を受けても、治療がすべて終わり、そこから5年間再発・転移がなければ、免責付きでがん保険に加入することが可能です。」
「5年」という月日は、決して短い時間ではありません。 ですが、完全に途絶えたと思っていた未来への希望に、確かな「目標」が生まれた瞬間でした。
「まずはしっかりと治療と向き合い、この5年間を無事に、健康に乗り越えよう」
「そして5年後の節目を迎えた時には、かつて複雑だからと投げ出してしまった自分を卒業して、大切な家族のために最高の備えを選び直そう」
絶望の淵にいた私を救ってくれた社会保険への感謝と、5年後の再加入に向けた前向きな決意。この2つがあったからこそ、私は逃げずに乳がんの治療と術後のリハビリへ、笑顔で歩み出すことができたのです。
この5年間を乗り越えるために、私が実際に取り組んだリハビリについては
「乳がん術後、もう一度スキーへ!放射線治療中から始めた通院散歩と14段の階段活用リハビリ術」 にまとめています。
会社員本人・扶養家族の違いを「1枚で理解できる」比較表
ここまで、社会保険が持つ「高額療養費」「付加給付」「傷病手当金」という3つの最強の盾についてお話ししてきました。
「で、結局のところ『会社員本人』と『扶養家族』で何がどう違うの?」と頭が混乱してしまう方もいるかもしれません。
そこで、それぞれの立場による保障の違いと家計へのインパクトを、一覧表にまとめました。ご自身やご家族の立ち位置を確認するチェックシートとしてご活用ください。
【立場別】社会保険の保障内容・比較一覧表
ここまで制度をひとつずつ見てきましたが、「会社員本人」と「扶養家族」では、守られ方にどんな違いがあるのかを一枚で整理すると、次のようになります。
| 保障制度 | 会社員「本人」 (被保険者) | 「扶養家族」 (被扶養者) | 家計への 最大インパクト |
|---|---|---|---|
| 高額療養費制度 | 適用あり(所得区分に応じて上限が決まる) | 適用あり(本人と同じ所得区分で判定) | 窓口負担は月約8万円+α(一般的な区分の場合)に抑えられる |
| 付加給付 | 適用あり(健保組合の規定による) | 適用あり(健保組合の規定による) | 手厚い健保の場合、最終自己負担が月2〜2.5万円前後に減額される |
| 傷病手当金 | 適用あり(給与の約2/3を最長1年半) | 適用なし | 本人は働けなくても収入が守られるが、扶養家族には出ないため注意 |
| 家計への 最大インパクト | 医療費抑制+収入保障(ダブルの盾で鉄壁) | 医療費抑制のみ(治療費の爆発を防ぐ) | 本人は「収入減と治療費」の双方を防ぎ、扶養は「治療費の爆発」を防ぐ |
この比較表を見ると分かるように、扶養家族には傷病手当金こそありませんが、医療費そのものは本人と同じレベルで強力に守られています。家計が破綻しない理由は、まさにこの「二重のストッパー」にあります。
高額療養費:本人/扶養の違い
表の通り、高額療養費制度における自己負担の上限額は、扶養家族であっても「会社員本人(家計の働き手)の年収区分」がそのまま適用されます。
妻が専業主婦やパートで収入が少なくても、ご主人の年収区分で計算されるため、「扶養だから上限が高くなってしまう」ということは一切ありません。
付加給付:本人/扶養の違い
健康保険組合に独自の「付加給付」がある場合も、本人と扶養家族で差がつけられることは原則ありません。
私自身、扶養の立場で治療を受けましたが、ご主人と同じ上限枠(月2万円〜2.5万円などの限度額)で医療費が抑えられました。家族全員が等しく手厚い保障の傘に入っているのは、本当に心強いポイントです。
傷病手当金:本人のみ
唯一にして決定的な差が、この「傷病手当金」です。
会社員本人が倒れた場合は、最長1年6ヶ月にわたってお給料の約3分の2(非課税)が支給されますが、扶養家族にはこの給付はありません。
そのため、パート等の収入をあてにしていたご家庭では多少の収入減が発生する可能性がありますが、医療費そのものが付加給付等で最小限に抑えられるため、家計全体が破綻するリスクは極めて低くなります。
家計インパクトの比較
こうして比較してみると、社会保険の役割がはっきりと見えてきます。
- 会社員本人の場合:
医療費の上限ストッパー(高額療養費・付加給付)+ 収入減少のカバー(傷病手当金)により、「支出の増大」と「収入の減少」の双方から完璧に守られる。 - 扶養家族の場合:
傷病手当金はないものの、医療費の上限ストッパー(高額療養費・付加給付)が強力に効くため、「支出の爆発(貯金の底つき)」を完全に防ぐことができる。
どちらの立場でも「今できる備え」
がん保険未加入のまま告知を迎えた私ですが、この構造を理解できたことで、「扶養の私にできることは、医療費の制度(付加給付など)をしっかり確認し、家計の出費を最小限にコントロールすることだ」と腹を括ることができました。
会社員本人であっても、扶養家族であっても、まずは「我が家が加入している社会保険の守り(付加給付の有無など)がどれくらい固いのか」を正しく把握すること。
それこそが、どんな民間保険を探すよりも前にやるべき「最高の備え」になります。
がん保険未加入の人が「今すぐやるべき」3つのチェック
「がん保険に入っていないから、今すぐ何かに加入しなきゃ!」
確定診断を前にして慌てて保険会社に電話をかけた過去の私のように、不安のあまり焦って行動してしまうのは一番危険です。
まずは冷静に、「自分と家族が現在どんな社会保険の守りに入っているのか」を確認すること。健康な今だからこそ、落ち着いてできる3つのチェックリストをまとめました。
ぜひ、ご自身のお手元にある保険証を開きながら確認してみてくださいね。
1. 自分の健康保険組合の「付加給付」の有無を確認する
まずは、我が家の医療費を劇的に抑えてくれる隠れた最強制度「付加給付」の存在を確認しましょう。
- 手順1:
保険証の表面にある「保険者名称(例:◯◯健康保険組合、◯◯共済組合、協会けんぽなど)」を確認する。 - 手順2:
スマホやパソコンで「(あなたの保険者名称)+ 付加給付」または「一部負担還元金」と検索する。 - 手順3:
ホームページで「1ヶ月あたりの自己負担上限額(例:2万円、2万5,000円など)」が設定されているかチェックする。
もし手厚い付加給付があれば、それだけで「万が一の時の医療費は月数万円の枠内に収まる」という絶大な安心感が手に入ります。
※中小企業が主に加入する「協会けんぽ」や自営業等の「国民健康保険」には原則付加給付はありませんが、国の「高額療養費制度(月約8万円〜)」がしっかり効くことを覚えておきましょう。
2. 傷病手当金の条件と会社の就業規則を理解する
特に会社員「本人」として働いている方は、働けなくなったときの生活費を守る「傷病手当金」の条件を一度確認しておきましょう。
- 休職時の有給休暇の残数:
休職初期に有給を何日使えるか。 - 会社の就業規則(傷病休職期間):
病気で休業できる期間がどれくらい認められているか(多くの会社で半年の休職期間や、勤続年数に応じた期間が設定されています)。 - お給料の補填ルール:
会社によっては、傷病手当金(約3分の2)に加えて独自の給与補填制度を用意している手厚い企業もあります。
万が一の時に「何ヶ月間、どれくらいの収入が保障されるのか」の目処が立っていれば、治療に専念するためのロードマップが描きやすくなります。
3. がん保険の加入条件(告知事項)を「健康なうちに」確認する
そして最後に、民間のがん保険を検討したいと考えている方は、「完全に健康な今のうちに」告知条件を確認しておきましょう。
私が痛感したのは、「体調に異変を感じて検査を受ける(確定診断の前)」の段階で、すでに保険のシャッターは閉まってしまうという冷徹な現実です。
- 定期健診・人間ドックの再検査指示:
「要再検査」「要精密検査」の紙が手元にある状態だと、新規加入の審査(告知)で引っかかる可能性が高くなります。 - 加入を検討するタイミング:
身体に何の違和感もなく、定期健診でも「異常なし」と出ている「今この瞬間」こそが、唯一自分の意志で保険を選べるタイミングです。
仕組みが複雑だから、毎月の保険料がもったいないからと後回しにする気持ちは本当に痛いほど分かります。
ですが、「健康なうちに調べる」ということ自体が、未来のあなたとご家族を守る最大の防波堤になるのです。
まとめ|健康な今こそ、未来の安心を選べる唯一のタイミング
最後までお読みいただき、ありがとうございました。
がん家系であり、元トレーナーとして知識を持ちながらも「がん保険未加入」のまま確定診断の前まで進んでしまった私。あのときZOOMの画面越しに突きつけられた「新規加入不可」の現実と絶望感は、今でも忘れることができません。
ですが、そんな無防備だった私を暗闇から救い出してくれたのは、私たちが毎月納めている「社会保険」という最強のセーフティネットでした。
今回お伝えした重要なポイントを、最後にもう一度おさらいしておきましょう。
- 高額療養費制度:
1ヶ月の医療費に上限がかかる(一般的な区分で月約8万円+α)。 - 付加給付の威力:
手厚い健保組合なら、最終的な自己負担が一律月2万円〜2.5万円前後に抑えられる。 - 会社員本人の特権:
働けなくなっても「傷病手当金」で最長1年6ヶ月、給与の約3分の2が補てんされる。 - 扶養家族のリアル:
傷病手当金はないが、医療費の上限ストッパー(高額療養費・付加給付)は本人と同等に効くため家計は破綻しない。
「がん保険に入っていない=即・破産」ではありません。
日本の公的制度の底力を正しく知れば、漠然とした恐怖は消え、今何をすべきかがクリアに見えてくるはずです。
正直に明かす「小さな後悔」と、今の私の思い
社会保険の二重のストッパー(高額療養費・付加給付)のおかげで、我が家の家計は大打撃を受けることなく、落ち着いて治療に専念することができました。公的制度には、今でも感謝してもしきれません。
ですが、正直に打ち明けると、胸の奥には「ほんの少しの後悔」も残っています。
「もしもあの時、面倒くさがらずにがん保険に入っていたら……」
まとまった診断給付金や通院給付金が出ていれば、少なからず切り崩すことになった自分の貯金に、一切手を付けずに済んだかもしれない。
治療中の精神的なプレッシャーも、もっと和らいでいたかもしれない──そう思う瞬間が、今でもゼロと言えば嘘になります
公的保障は、私たちが倒れないための「最強の命綱」です。 けれど、民間のがん保険は、大切な貯金を守り、治療中の選択肢と心のゆとりを広げてくれる「温かいクッション」なんだと、身をもって痛感しました。
(がん保険に入れられなかった当時の詳細な体験は、前回の記事にまとめています)
がん保険の加入は「健康な今だけ」──疑いの段階で入れなかった私の後悔と教訓
今の健康が、未来の選択肢を広げる
「保険料がもったいない」「仕組みがややこしくて調べるのが面倒」──そう感じて後回しにできてしまうのは、あなたが「今、何の問題もなく健康である」ということの何よりの証拠です。
ですが、体調に異変を感じ、「癌かもしれない」と病院の門を叩いてからでは、民間保険のシャッターは容赦なく閉まってしまいます。
だからこそ、健康な今この瞬間こそが、社会保険の守りを確認し、未来の自分や大切なご家族のために「どう備えるか」をじっくり選べる唯一のチャンスなのです。
がん保険未加入で告知を受け、社会保険に救われながらも小さな後悔を胸に、5年後の再加入を目指して歩んでいる私のリアルな経験が、不安を抱えるあなたの背中を優しく押すきっかけになれば、これ以上に嬉しいことはありません。
今日、保険証を1枚開いてみること。 その小さな一歩が、あなたの未来に確かな安心をもたらしてくれることを、心から願っています。
私は幸い、現在は維持期に入り、日常生活を取り戻しつつあります。
一方で、抗がん剤治療などで働けなくなったり、
医療費以外の実費(交通費・食事・ケア用品など)がかさんだりして、
経済的に苦しむ方が多いのも事実です。
だからこそ、公的制度を知っておくことは、
治療を続けるための「命綱」になると感じています。
がん保険を後回しにしてしまった私自身の体験は、こちらの記事に詳しく書いています。
がん保険の加入は「健康な今だけ」──疑いの段階で入れなかった私の後悔と教訓
※本記事で紹介している「高額療養費制度」「限度額適用認定証」「傷病手当金」は、
厚生労働省の公的資料を参考にしています。
(厚生労働省:高額療養費制度/傷病手当金)
また、「付加給付」については、協会けんぽの公開資料を参考にしています。
(協会けんぽ:付加給付金)
付加給付の内容は健康保険組合ごとに異なるため、
ご自身が加入している健保組合の案内をご確認ください。
※高額療養費制度は、令和8年8月および令和9年8月に見直しが予定されています。
本記事の内容は令和7年9月時点の制度をもとに整理しており、
今後の改正により自己負担限度額などが変更される可能性があります。
最新の情報は厚生労働省の公表資料をご確認ください。
なお、当ブログ全体の免責事項およびプライバシーポリシーについても、
合わせてご確認いただければ幸いです。
合わせて読みたい記事
がん保険のシャッターが閉まった日のこと
ご案内(免責事項)
【免責事項・制度のご確認について】
本記事は、筆者自身の乳がん治療体験および執筆時点の一般的な公的医療保険制度(社会保険・高額療養費制度・付加給付等)の情報に基づいて作成しています。
健康保険の給付条件や付加給付の有無・上限額、傷病手当金の支給条件、ならびに民間保険会社の保障内容や加入条件(告知事項)は、ご自身が加入されている各健康保険組合・共済組合・協会けんぽ、および各保険会社によって異なります。
万が一の際の具体的な給付内容や救済措置、手続きの詳細につきましては、必ずご自身が加入している健康保険組合の窓口や担当部署、またはご契約の保険会社へ直接ご確認ください。
当ブログ全体の免責事項およびプライバシーポリシーについても、
必要に応じてご確認いただければ幸いです。

